



PAMEKASAN || KLIKMADURA – Fraksi Gelora Perjuangan DPRD Pamekasan menemukan sejumlah persoalan dalam Nota Keuangan Bupati terkait Rancangan Peraturan Daerah (Raperda) APBD 2027.
Salah satu sorotan utamanya adalah perbedaan angka pendapatan dan belanja antara dokumen KUA, PPAS, dan Nota Keuangan Bupati.
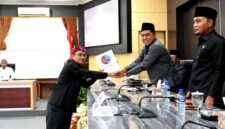
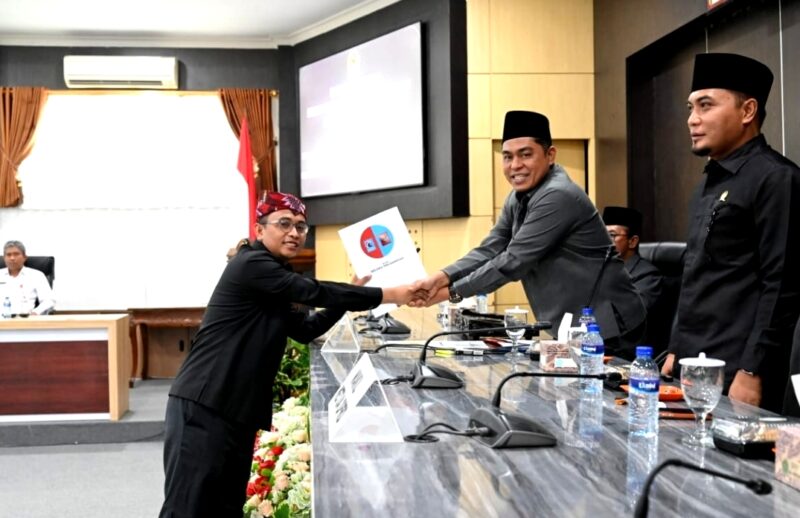
Hal tersebut disampaikan Ketua Fraksi Gelora Perjuangan, Mohammad Saedy Romli dalam rapat paripurna pandangan umum fraksi-fraksi DPRD Pamekasan, Rabu (14/10/2026).
Menurutnya, dalam KUA Bab II memuat pendapatan dan belanja masing-masing Rp1,856 triliun. Namun, pada bagian KUA dan dokumen PPAS berikutnya, pendapatan tercatat Rp1,722 triliun dan belanja Rp1,839 triliun.
Sementara, dalam Nota Keuangan Bupati mencantumkan pendapatan Rp1,743 triliun dan belanja Rp1,861 triliun. Perbedaan tersebut dinilai perlu dijelaskan agar seluruh dokumen anggaran memiliki dasar perhitungan yang konsisten.
“Kami meminta TAPD menjelaskan penyebab perbedaan tersebut dan menyelaraskan seluruh dokumen anggaran sebelum pengambilan keputusan,” katanya.
Selain ketidaksesuaian angkat itu, Ketua DPD Partai Gelora Pamekasan itu juga menilai nota keuangan Bupati perlu diperkuat dengan penjelasan mengenai kondisi fiskal daerah dan keterkaitan prioritas pembangunan dengan program dan target setiap perangkat daerah.
“Nota Keuangan perlu menjelaskan kondisi fiskal dan arah kebijakan anggaran secara terukur. Sehingga pembahasan APBD bisa dilakukan secara utuh dan akuntabel,” katanya dihadapkan Bupati saat paripurna.
Sorotan berikutnya berkaitan dengan perhitungan pembiayaan netto. Dalam nota Keuangan Bupati mencantumkan defisit anggaran Rp117,429 miliar dan pembiayaan netto Rp137,429 miliar.
Padahal, angka itu merupakan penerimaan pembiayaan dari perkiraan SiLPA 2026 yang masih harus dikurangi pengeluaran pembiayaan Rp20 miliar untuk pembentukan dana cadangan.
“Selain koreksi penyajian pembiayaan netto, pemerintah perlu menjelaskan dasar penghitungan SiLPA 2026, termasuk dasar hukum, tujuan, dan jadwal penggunaan dana cadangan,” tandasnya. (ibl/nda).